
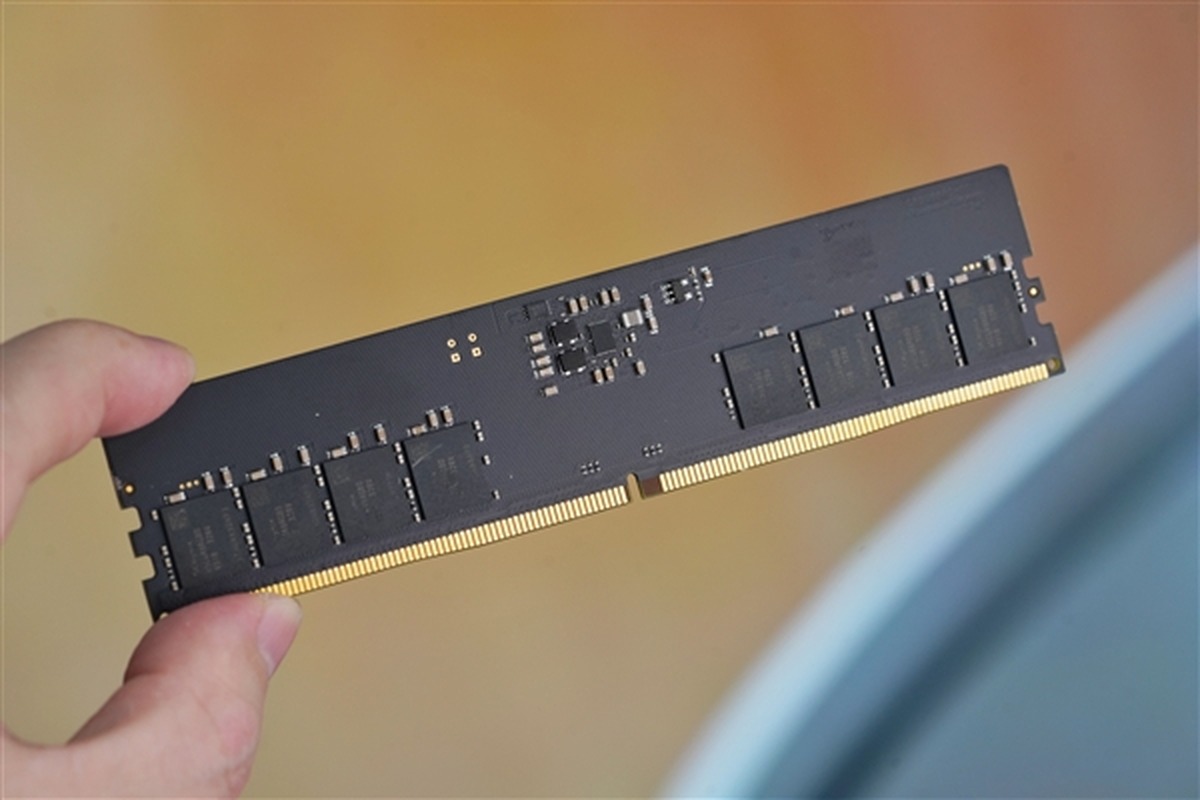
TrendForce最新预测显示,2026年四季度DRAM与NAND合约价将继续上涨,其中整体DRAM涨幅预计达15%至20%——而这场涨价潮真正的推手,是AI基础设施对产能近乎无止境的吞噬。
AI的胃口,正在改写产能分配表
这轮涨价并不寻常。它不是在需求普遍回暖的背景下发生的普涨,而是一次被结构性需求强行拉动的“定向涨价”。云服务商为扩建AI基础设施大规模采购,存储原厂自然把有限的晶圆产能优先投向HBM、服务器DRAM和企业级存储——理由很简单,这三类产品需求旺、毛利高,是当下最划算的生意。留给消费级的,只能是产能分配表上剩下的那一小块。
更值得注意的是,合约价虽不等同于零售价,但它才是真正的风向标。市售内存条和SSD不会一夜之间贵两成,可供应链的每一环都有传导时滞,最终成本一定会落到整机售价或消费者账单上。TrendForce甚至预计,到2027年PC内存的产能占比还会进一步下降,这意味着PC厂商要么调整标配容量,要么接受更高的元件成本,要么把涨幅转嫁给买家——三条路都不轻松。
NAND市场分化:企业级狂欢,消费级挨冻
NAND闪存的分化比DRAM更明显。超大规模客户大量采购大容量存储,用于AI数据集沉淀、推理系统和云服务,把企业级SSD推成了香饽饽,涨幅预计比消费级更凶。反观消费端,eMMC和UFS需求相对疲软,模组厂采购裸晶圆也更谨慎,报价策略更灵活,这在一定程度上压住了M.2产品的上行空间。
这种分化其实透露了一个关键信号:存储行业的话语权正在从“终端用户”转向“算力买家”。当企业级订单足以吃掉产线的大部分产出时,消费市场就只能被动接受剩余产能的定价。换句话说,普通用户现在面对的不是一次简单的周期性涨价,而是AI时代产能优先级的重新排序。
普通买家的现实选择
落到具体行动上,受产能分配冲击最直接的,是大容量DDR5内存条和大容量SSD这两个品类。如果装机或扩容的容量需求已经明确,与其继续观望,不如多比几家当前市场价,尽早入手。等待“降价”在这个周期里,大概率等不到。
当然也要保持理性:以上数据仍是预测,并非已成交的确认价格。云服务支出若走弱、原厂新增产能落地或库存出现调整,都可能改写结论。存储行业历来在“缺货—扩产—过剩”之间震荡,这一轮也不会例外。真正值得记住的是:短期看价格,长期看产能结构,而AI已经把后者的剧本翻到了新的一页。
— END —
萌头条编辑部原创发布 · 转载请注明出处


