
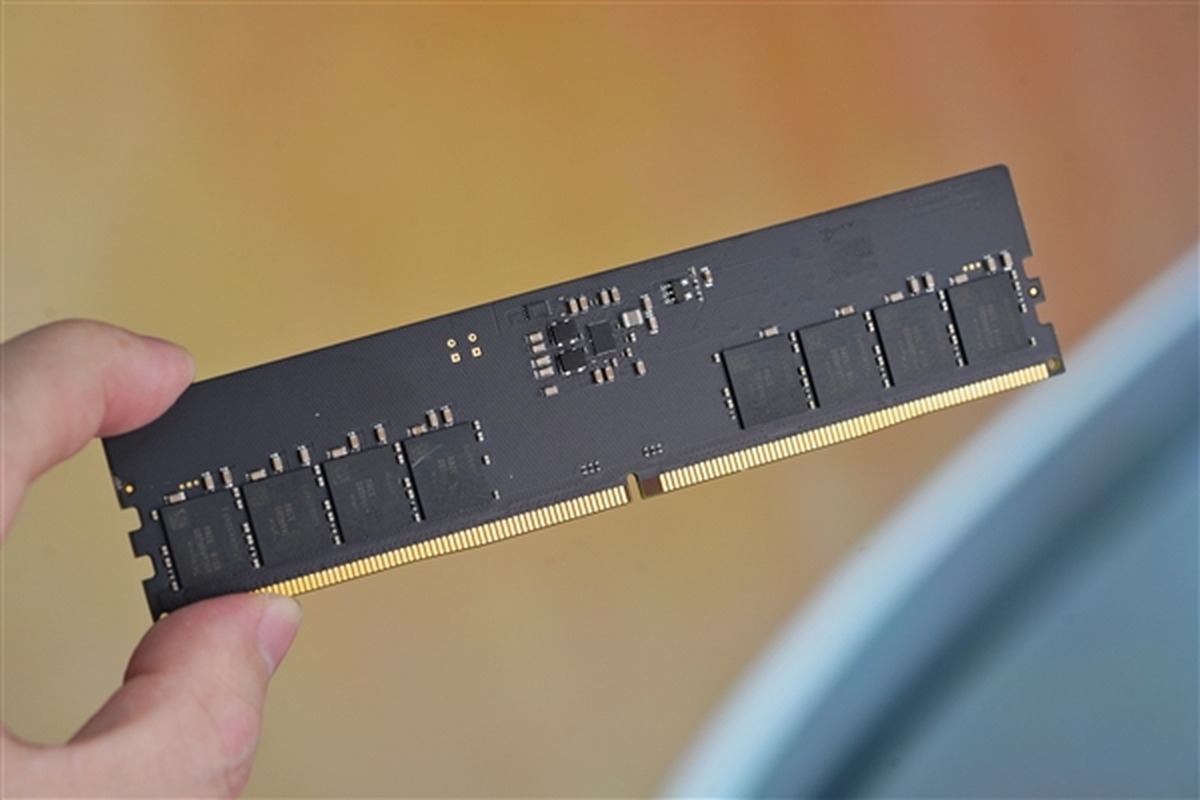
TrendForce最新预测显示,2026年四季度DRAM与NAND合约价将继续上涨,常规DRAM环比涨幅10%至15%,纳入HBM后整体涨幅达15%至20%,而这轮涨价的核心推手,依然是AI基础设施对存储产能的持续吞噬。
涨价只是表象,产能搬家才是本质
很多人看到”合约价上涨10%至20%”就下意识觉得内存条明天要贵两成,这其实是误读。合约价是芯片原厂与大型客户之间的协议价格,通常按季度或更长周期锁定,与电商页面上的零售报价并不同步。但它像水位一样,最终一定会漫到消费端——只是时间上有滞后,幅度上会被渠道库存和竞争稀释。
真正值得关注的是存储厂商的产能分配逻辑。云服务商正在大规模扩建AI基础设施,HBM、服务器DRAM和企业级存储这三类产品需求旺、毛利高,原厂自然会优先把晶圆投给它们。换句话说,这轮涨价的本质不是”成本推动”,而是”机会成本推动”——消费级产品不是不能做,而是做了不划算。当利润更高的订单排到明年,PC内存和消费级SSD的产能份额被挤压几乎是必然结果。
NAND市场正在裂成两个世界
如果说DRAM是全面承压,那NAND的分化就更耐人寻味。企业级SSD侧,超大规模客户为AI训练数据集、推理系统和云服务大量采购大容量存储,需求强劲到让企业级硬盘的涨幅预期明显高于消费级。而消费级SSD这边,供应商报价更灵活,M.2产品的涨幅可能被竞争抑制;eMMC和UFS的需求相对疲软,模组厂采购裸晶圆时也变得更加谨慎,宁可少备货也不愿押错方向。
这种”冰火两重天”的格局其实提示了一个判断:AI带来的不是均匀的行业景气,而是一次结构性的资源倾斜。凡是能直接服务于算力扩张的品类,价格弹性就被拉满;而面向普通消费者的标准化产品,反而因为需求疲软获得了一点喘息空间。对下游厂商而言,这意味着采购策略要更精细化,不能再用”存储全线涨价”这种粗放逻辑做预算。
普通用户该怎么应对
对PC买家来说,受产能分配影响最大的品类非常明确:大容量DDR5内存条和大容量SSD。如果你已经确定了自己需要的容量——比如32GB起步的内存、2TB以上的固态——那在合约价传导到零售端之前入手,是相对理性的选择。反之,如果你还在”要不要上64GB””要不要等更便宜的4TB”之间摇摆,那等待的收益可能还不如早买带来的使用价值。
当然也要保持清醒:以上数据仍是预测,而非已经确认的交易。云服务商的资本开支一旦走弱、原厂新增产能提前释放,或者渠道出现库存调整,涨价的斜率都可能被改变。存储行业从来是周期行业,涨得越急,往往也意味着下一轮调整不会太远。对厂商而言,如何在AI红利和消费市场之间维持平衡,将比涨价本身更考验经营智慧;而对普通消费者来说,认清”AI在吞噬产能”这个大趋势,比纠结某一天的报价更有意义。
— END —
萌头条编辑部原创发布 · 转载请注明出处


