
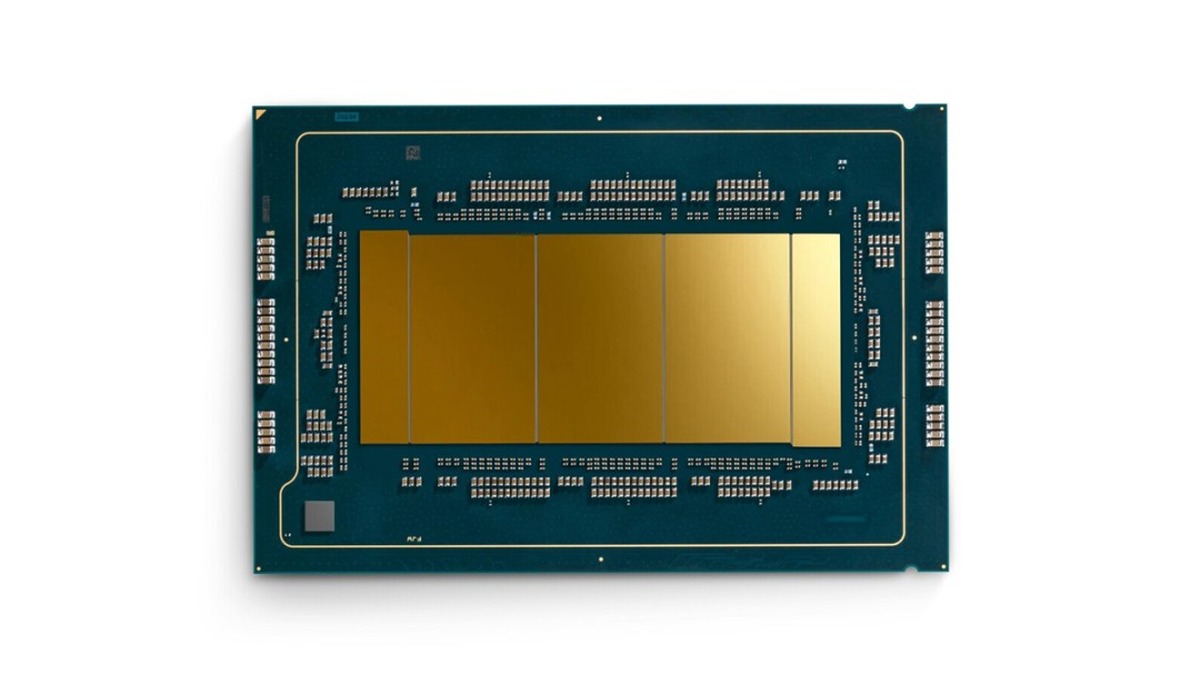
【CPU的交货周期从16至20周拉长到25至30周,一场由AI代理驱动的算力再分配,正让英特尔和AMD把有限的产能优先押注在服务器市场。】
【被GPU压制十年,CPU重新站上C位】
【过去十多年,算力叙事几乎被GPU独占。大模型训练需要的是海量并行计算,GPU顺势成为数据中心里最抢手、也最昂贵的部件,CPU则长期扮演一个略显沉默的配角——负责调度、负责搬运数据,却很少被拿来讨论。但这种分工正在被重新审视。当AI从“训练”走向“推理”和“代理执行”,任务形态发生了变化:大量并发的轻量级请求、频繁的上下文切换、复杂的工具调用编排,这些恰恰是CPU更擅长的战场。】
【于是我们看到,从去年末开始,CPU供应一下子变得非常紧张。英特尔和AMD不约而同地做出了同一个选择:把产能优先分配给服务器产品,同时逐步上调CPU价格、拉长交货周期。这不是一次偶发的供需错配,而是两家厂商在利润结构面前做出的理性取舍——与其在消费级市场打价格战,不如把晶圆和封装产能投向毛利更高、需求更刚性的数据中心。】
【25到30周背后:个人AI代理的胃口有多大】
【最能说明问题的指标是交货时间。据Wccftech报道的最新报告,CPU交货周期已经从正常状态下的16至20周,延长到了25至30周。这意味着今天下的订单,可能要等到明年年中才能拿到货。对于习惯了按季度滚动规划的数据中心运营商来说,这样的不确定性足以打乱整个扩容节奏。】
【推动这一变化的,是像Meta Muse这类个人AI代理的兴起。Meta承诺每位Muse用户都会拥有专用虚拟机,配置2个vCPU、8GB内存和100GB SSD。单个实例看起来微不足道,但一旦用户规模以百万计,日活乘以配置就是一条陡峭的算力需求曲线。个人AI代理仍处于起步阶段,需求端存在大量变数,但趋势方向基本确定——这对英特尔和AMD而言,是极其乐观的信号。】
【值得注意的是,这种需求的性质与GPU时代不同。GPU需求集中在少数超大规模客户手中,波动剧烈但可预测性强;而个人AI代理带来的CPU需求更分散、更贴近消费端,一旦形成规模,回落的可能性反而更低。这也解释了为什么英特尔宁愿压缩产品线、砍掉一些毛利率偏低的产品,也要把资源集中到高价值方向。】
【不止CPU:全供应链进入紧绷状态】
【如果把视野拉宽,会发现CPU只是整条半导体供应链趋紧的一个切面。TrendForce的数据显示,DRAM交付周期已达20周,远高于正常的8周;SSD和HDD分别达到16周和50周,而正常状态分别是8周和16周。换句话说,内存、闪存、机械硬盘的交货节奏都被拉长了一倍以上,唯一还算“正常”的反而是GPU,维持在30到40周——这个数字放在两年前是不可思议的,如今却成了相对稳定的锚点。】
【这种全线紧绷,本质上反映的是AI基础设施扩张速度超过了上游产能的建设速度。存储、封装、先进制程,每一个环节的扩产都需要以年为单位。对下游企业而言,未来一两年内,“抢到货”可能比“压价格”更重要。而对英特尔和AMD来说,这或许是他们十年来最好的一次窗口期——只是这一次,决定成败的不再是谁的架构更先进,而是谁能更快把产能变成现货。】
— END —
萌头条编辑部原创发布 · 转载请注明出处


